

过去三年,AI几乎是全球资本市场最具共识的交易之一。但进入2026年下半年,AI资产依然火爆,但不再普涨。
最近几周,全球资本市场正在上演明显分化。9月11日也就是上一个交易日,受Oracle业绩进一步验证AI云需求后,戴尔科技(DELL.N)股价暴涨近12%创历史新高,慧与科技(HPE.N)同日同样大涨12%。与戴尔科技一同视为“全球AI基建双雄”的联想集团(00992.HK)年内股价已上涨超200%,连续创下历史新高。这意味着,AI服务器、芯片及数据中心等基础设施资本依然受到资金追捧。
但与此同时,资本市场却不再简单为AI故事买单。OpenAI最新模型GPT 6 Astra发布后,市场重新担忧通用AI Agent对传统软件的替代效应。9月8日,在GPT 6 Astra发布后的第二个交易日,Salesforce、ServiceNow大幅下跌,跌幅分别达到4%和5%,标普500软件与服务指数整体下跌1.4%。
这意味着,模型公司、算力厂商、云厂商和AI应用企业的股价表现开始分化,市场对利润率、现金流、供应链乃至资本回报率的追问越来越多。变化背后的逻辑并不复杂。当一轮产业趋势从讲故事进入商业化落地,资本市场的定价方式也必然从想象空间走向兑现能力。
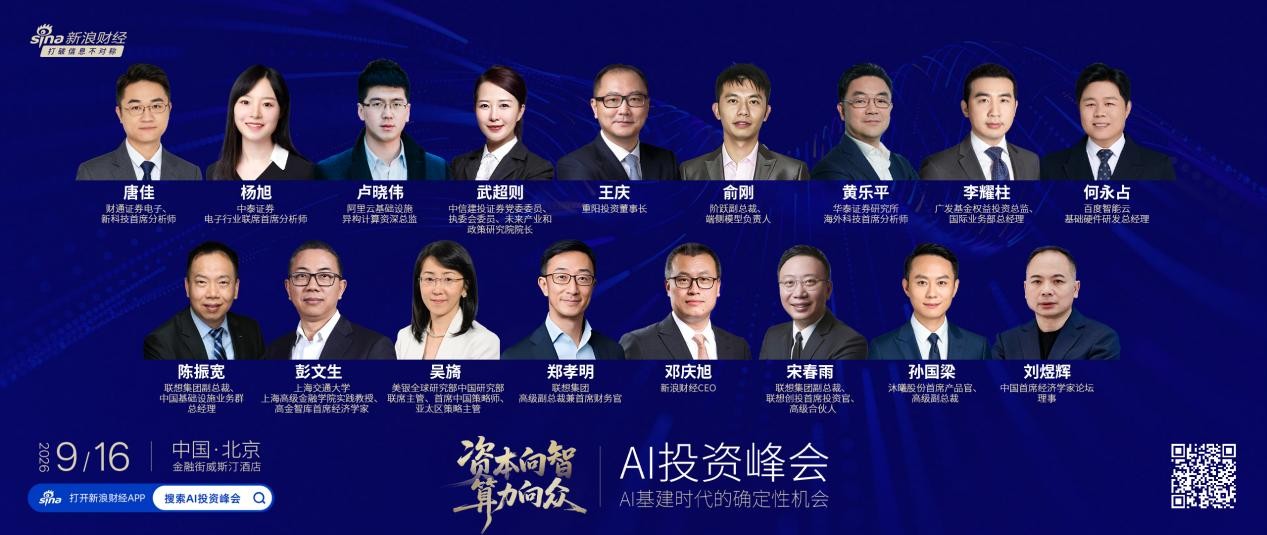
围绕AI投资的演变趋势,9月16日,由新浪财经主办的AI投资峰会将在北京举行。本次峰会以“AI基建时代的确定性机会”为主题,包括上海交通大学上海高级金融学院实践教授、高金智库首席经济学家彭文生,中信建投证券党委委员、执委会委员、未来产业和政策研究院院长武超则,美银全球研究部中国研究部联席主管、首席中国策略师、亚太区策略主管吴旖,重阳投资董事长王庆,联想集团高级副总裁兼首席财务官郑孝明,沐曦股份首席产品官、高级副总裁孙国梁,阶跃副总裁、端侧模型负责人俞刚等重磅嘉宾将共同研判AI交易分化后的确定性资产。峰会内容也将从AI基建全球定价、超节点、算力、大模型和商业化兑现出发,试图寻找AI资产新的定价锚。
“S曲线”下,AI基建投资重新定价
如果只看产业投入,很难得出AI周期正在退潮的结论。
从全球科技巨头未来的资本开支可见一斑。微软预计2027财年资本开支达到1750亿美元,谷歌预计2026年资本开支达到1950亿至2050亿美元,较2025年的915亿美元大幅增长,Meta给出的2026年资本开支指引为1300亿至1450亿美元,亚马逊则达到2200亿美元。
与此同时,全球Token消耗仍在快速增长。根据OpenRouter数据显示,今年5月最后一周全球AI大模型调用量达到31.8万亿Token,接近年初的5倍。谷歌披露的平台月处理Token量则已经超过3200万亿,同比增长7倍。
需求甚至正在从少数超大规模云厂商向更广泛的客户扩散。高盛近期与戴尔管理层交流后判断,AI基础设施仍处于一轮持续多年的“S曲线”早期,企业客户才刚刚从提高生产率的AI工具,向重构端到端工作流迈进,除了新云客户,企业AI和主权AI正在成为越来越重要的需求来源。
种种迹象表明,行业的问题从来不是AI是否还有需求,而是如此庞大的资本投入,最终能否转化为可持续的经济回报。过去市场首先看GPU数量、资本开支规模和订单增速,如今越来越多的投资者开始继续向下追问:订单最终能转化多少收入?收入能够留下多少利润?客户是否具备持续付费能力?高额资本开支需要多久收回?当融资成本上升,现金流又能否支撑下一轮扩张?
这是AI交易正在发生的一次重要切换,市场正在从给资本开支定价,转向给AI投资的回报定价。而这,也同样是本次AI投资峰会首先试图回答的问题。
9月16日活动的开场演讲中,上海交通大学上海高级金融学院实践教授、高金智库首席经济学家彭文生将从规模经济视角拆解AI经济的底层逻辑,中信建投证券党委委员、执委会委员、未来产业和政策研究院院长武超则将从AI产业全景出发,讨论技术范式、投资机遇与未来生态。
随后峰会上的巅峰对话将把问题进一步收紧到资本市场最关心的价值变现。美银全球研究部中国研究部联席主管、首席中国策略师、亚太区策略主管吴旖将对话联想集团高级副总裁兼首席财务官郑孝明,围绕AI基建资本开支是否过热、利润率提升空间、联想与戴尔等全球AI基建龙头的竞争差异,以及当前估值水平展开讨论。
这组议题的核心指向同一个判断,即AI产业仍在增长,但资本市场已经开始要求更高质量的增长。未来真正能够获得长期估值溢价的企业,不仅要证明有订单、有收入,还要证明这些增长能够持续转化为利润、现金流和股东回报。
从堆芯片到单位Token成本
与资本市场定价逻辑同步变化的,还有AI基础设施自身的价值衡量方式。
在大模型发展的早期阶段,最直观的算力竞争是芯片竞争。谁拥有更多、更先进的GPU,谁就拥有更强的模型训练能力。但随着MoE模型参数规模扩大以及推理需求快速增长,单卡已经越来越难独立承载完整任务,算力竞争正在从单颗芯片走向整个系统。
国联民生证券研报指出,当前正在从“造一颗芯片”走向“造一台计算机”。传统万卡集群训练的实际算力利用率约为30%至40%,大量性能损耗在通信等待中,超节点通过高速互联,将数百乃至数千颗芯片组成统一系统,高速互联、显存管理、通信优化和分布式调度由此成为决定实际算力效率的重要变量。
随之改变的,是衡量AI基础设施价值的尺子。过去产业习惯比较峰值算力、GPU数量和单卡成本,但当推理成为越来越重要的工作负载,真正有商业意义的已非算力储备,而是算力最终的Token生产量,以及单个Token成本。
这也意味着AI基建产业价值正在从单点向整个系统扩散。芯片固然重要,但服务器、互联、存储、液冷、软件调度乃至数据中心交付能力,都开始参与决定单位Token的真实成本。
围绕这一变化,本次AI投资峰会将设置两场圆桌讨论。第一场圆桌主题“超节点引爆新周期”由财通证券电子、新科技首席分析师唐佳主持,包括广发基金权益投资总监、国际业务部总经理李耀柱,中泰证券电子行业联席首席分析师杨旭,重阳投资董事长王庆,联想集团副总裁、中国基础设施业务群总经理陈振宽等嘉宾,将聚焦系统级能力带来的价值重构,讨论超节点对芯片互联、整机架构、液冷散热和数据中心交付的影响,以及哪些环节有望成为新的价值增量。
第二场圆桌“新AI周期:算力、大模型与产业商业化的共生新局”则把视角进一步拉向模型、云和应用。本场圆桌由华泰证券研究所海外科技首席分析师黄乐平先生主持,包括联想集团副总裁、联想创投首席投资官、高级合伙人宋春雨,沐曦股份首席产品官、高级副总裁孙国梁,阶跃副总裁、端侧模型负责人俞刚,百度智能云基础硬件研发总经理何永占,阿里云基础设施异构计算资深总监卢晓伟等一线产业核心管理层,将从芯片、模型、云计算和投资不同位置探讨算力提升如何推动模型进步,模型能力又如何反过来定义新的基础设施和商业需求。
当AI从训练走向推理、从单点硬件走向系统协同,产业链的利润池也可能重新分配。本次新浪AI投资峰会将关注,哪些企业能以更低成本交付更多有效算力,并把技术性能转化为客户真正需求,以及下一轮AI资产重估中的受益者。

责任编辑:胡尊波
VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)